※本記事には広告・アフィリエイトリンクを含む場合があります。
筆者について
2020年から米国株投資を続けているポヨです。
メインはインデックス投資ですが、AI・半導体関連ではMicron Technology(MU)やMarvell Technology(MRVL)なども保有しながら、HBM、AIデータセンター、カスタムAIチップ、光通信などの動きを追っています。
──────────────
はじめに
AIデータセンター投資に、新しいボトルネックが出てきました。
2026年9月21日、米テキサス州のGreg Abbott知事は、データセンターが求める州の許可について、ERCOTによる監査が完了するまで停止するようTexas Commission on Environmental Quality(TCEQ)に指示しました。
一見すると、
「AIデータセンター投資が止まり始めた?」
と思うニュースです。
ただ、今回の内容を見ると、自分はむしろ逆に感じています。
AI需要が弱くなったから止めているのではなく、
データセンター計画が増えすぎて、電力・水・インフラ側が追いつかなくなっている。
自分は今のところ、AI投資のピークはまだ来てすらいないと思っています。
特にMarvell(MRVL)については、AIクラスタが巨大になるほどネットワーク・光通信の重要性が上がると見ているので、まだまだ保有しておきたいという考えです。
今回は、
・テキサスで何が起きたのか
・474GWという電力需要が何を意味するのか
・MU、MRVL、QCOMへの影響
・今回のニュースを自分がどう見ているのか
を整理します。
──────────────
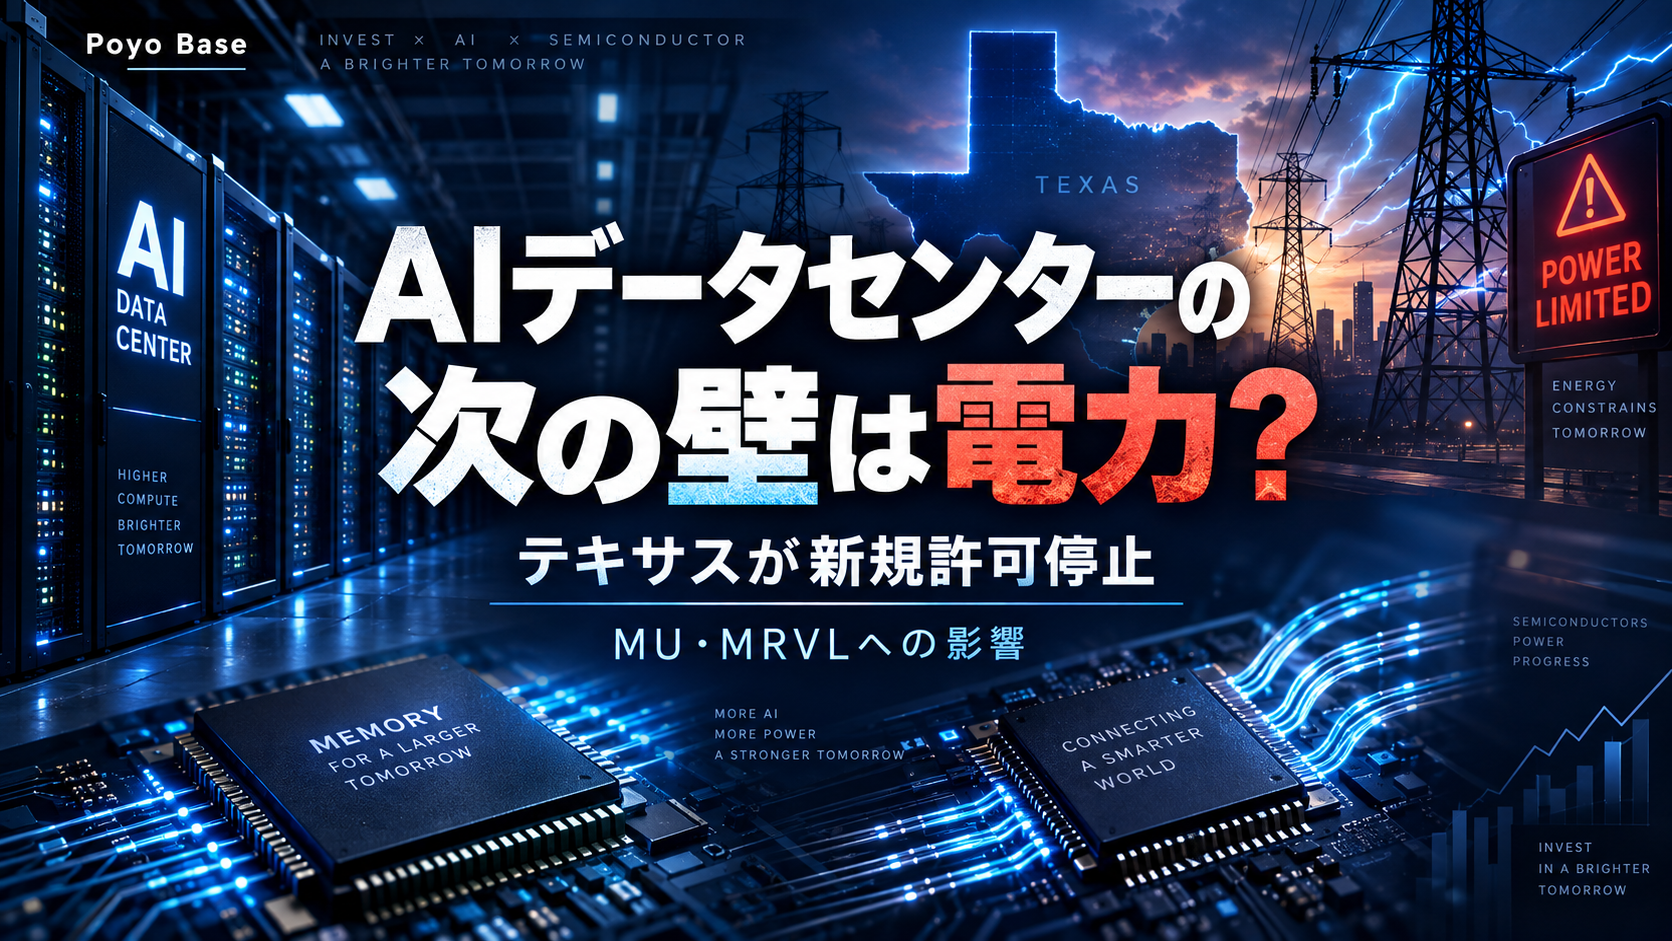
テキサス州が許可停止|背景には474GW超の電力需要
2026年9月21日、テキサス州のGreg Abbott知事はTCEQに対し、
データセンターが求める許可を、ERCOTの監査完了まで停止する
よう指示しました。
確認対象には、
・電力使用量
・水使用量
・電力網への影響
・自家発電の有無
・税制優遇や公的支援
・周辺地域への影響
などが含まれています。
さらに、データセンターに必要となる電力インフラ費用についても、原則としてデータセンター側に負担を求める方向です。
つまり今回の措置は、
「AIデータセンターはいらない」
という話ではありません。
むしろ、
「作るなら電力・水・インフラまで含めて責任を持ってくれ」
という方向です。
そして今回、一番インパクトがある数字が、
474GW超
です。
ERCOTでは現在、大型電力需要家から474GWを超える系統接続要求を受けています。
これはテキサス州の過去最大ピーク電力需要の5倍以上。
さらに州政府によると、新規電力需要の約90%がデータセンター関連です。
もちろん、474GWすべてが実際に建設されるわけではありません。
同じ企業が複数地域で申請していたり、最終的に建設されない案件も含まれている可能性があります。
それでも、
AIデータセンター計画の増加スピードが既存の電力インフラを大きく上回っている
ことはかなり分かりやすい数字です。
自分は今回のニュースを、
「AI需要がなくなった」ではなく、「AI需要が大きくなりすぎて次のボトルネックが電力になった」
と見ています。
──────────────
MU・MRVL・QCOMへの影響
今回のニュースは、
短期ではやや弱気。
中長期ではAI需要そのものには強気。
という見方です。
許可が止まれば、データセンターの完成時期が遅れる可能性があります。
そうなれば、
GPU
HBM
サーバーDRAM
Ethernet
光通信
などの導入時期も後ろ倒しになる可能性があります。
ここは普通にリスクです。
ただし今回、
AI向け半導体の注文が減った
AIサービス需要が減った
ハイパースケーラーが設備投資を削減した
という話は出ていません。
問題になっているのは、
AI計算能力を増やしたいのに、それを動かす電力や水が足りない
という部分です。
MU|HBM需要はまだ強気
Micron(MU)については、
短期:中立〜やや弱気
中長期:強気
で見ています。
データセンター建設が遅れれば、GPUやAIサーバーの導入も遅れる可能性があります。
ただ、自分はHBM・DRAM需要そのものについてはまだ強気です。
Micronは次世代HBM4を量産し、Vera Rubin世代を含む次世代AIインフラ向けに製品展開を進めています。
AIデータセンターで電力が問題になるほど、
性能だけでなく「性能あたりの消費電力」
も重要になります。
今回のニュースを見ても、
「HBM需要のピークが来た」
とは自分は思っていません。
むしろ今は、
HBMを載せるAIサーバーをどこまで電力網へ接続できるか
が問題になっている段階だと思っています。
MRVL|まだ本番前だと思っている
自分が特に注目しているのがMarvell(MRVL)です。
AIデータセンターではGPUばかり注目されます。
でもAIクラスタが巨大になればなるほど重要になるのが、
データをどう動かすか
です。
何万基ものGPUやAIアクセラレータを置いても、それらを高速で接続できなければ性能を十分に使えません。
そこで必要になるのが、
Ethernet
SerDes
光DSP
シリコンフォトニクス
CPO
カスタムAIシリコン
です。
Marvellは2026年9月のECOCで、2nm・400G/レーンの光PAM4技術を公開。
さらに800G、1.6T、その先の3.2T世代を見据えたAIデータセンター接続技術を進めています。
AIクラスタが巨大になるほど、
「計算するチップ」だけでなく、「チップ同士をつなぐ技術」
の価値も上がります。
自分はMRVLについて、この部分はまだ本番前だと思っています。
QCOM|電力制約は一方的な悪材料ではない
Qualcomm(QCOM)は今回、
中立〜やや弱気
くらいで見ています。
AIデータセンター建設が遅れれば、AIインフラ市場全体の設備導入時期には影響する可能性があります。
一方で、電力制約が厳しくなるほど、
より少ない電力でAI推論を処理できるチップ
の価値は上がります。
QCOMが狙うAIデータセンター・カスタムシリコン市場でも、性能だけでなく電力効率の重要性はさらに高まりそうです。
──────────────
AI半導体の次のボトルネックは「電力」
ここ最近のAI半導体市場を見ると、ボトルネックがどんどん変わっています。
最初はGPU不足。
次にHBM不足。
さらに先端パッケージ不足。
そして今度は、
電力
水
送電網
冷却
許認可
まで問題になってきました。
自分はここをかなり重要だと思っています。
AI設備投資が本当にピークアウトする時は、
「AIデータセンターを作りたいけど作れない」
ではなく、
「もうこれ以上AIデータセンターを作る必要がない」
という状態になるはずです。
今出ているニュースは、まだそこではありません。
むしろ、
需要が増える
↓
データセンター計画が増える
↓
電力・水・インフラが追いつかない
↓
州政府が一度止めて整理する
という流れです。
自分にとって、この2つは全然意味が違います。

自分はまだ、AI投資のピークは来てすらいないと思ってる。
今回のテキサスの話も、需要がなくて止めたというより、需要が増えすぎて電力やインフラが追いついてないって見方。
MUのHBM需要はまだ強気。
特にMRVLは、AIクラスタが巨大になるほど光通信やネットワークの重要性が上がると思ってるから、まだまだ保有しときたいかな。
もちろん、電力不足が長引いてGPUやHBMの発注キャンセルまで出てきたら話は変わる。そこはちゃんと見ときたい。
──────────────
今後見るポイント
今回のニュースを受けて、今後は特にこのあたりを見ていきたいです。
・テキサスの監査後、何件のデータセンターが実際に承認されるか
・ハイパースケーラーがAI設備投資を延期・縮小するか
・GPUやHBMの発注キャンセルまで出るか
・発電所、自家発電、省電力技術への投資がどこまで増えるか
特に重要なのは、
「建設が遅れている」から「半導体の注文を減らす」へ変わるか
です。
ここまで進めば、自分の見方も変える必要があります。
現時点では、そこまでは確認できていません。
──────────────
関連記事
AI計算能力が足りない?SpaceXが月11億ドル契約、MU・MRVLに追い風となる理由
OpenAIの独自AIチップ「Jalapeno」とMU・MRVLへの影響
Marvell決算とAI・Google向け需要について
──────────────
まとめ
今回、テキサス州がAIデータセンター向けの許可を一時停止しました。
一見するとAI投資には弱気材料です。
ただ、その背景には、
474GWを超える大型電力需要の接続申請
があり、その約90%をデータセンターが占めています。
自分は今回のニュースを、
AI需要が弱くなったサインではなく、AI需要の拡大によって電力・水・許認可という次のボトルネックが表面化したニュース
と見ています。
短期的なデータセンター建設遅延はMU・MRVLにはリスクです。
それでも現時点では、AI投資のピークはまだ来ていないと考えています。
MUはHBM・DRAM需要を引き続き強気。
MRVLについては、AIクラスタ大型化で高速ネットワーク・光通信の重要性がさらに上がると見ています。
今後はGPUやHBMの出荷だけでなく、
「そのAIサーバーを動かす電力が確保できているか」
まで追っていきます。
──────────────
米国株を取引するなら
MUやMRVLのような米国株に興味がある方は、証券口座も選択肢のひとつとして比較しておきたいところです。
DMM株では、日本株・米国株・NISAをスマホから取引できます。
気になる方は、取扱銘柄や手数料などを公式サイトで確認してみてください。

※本記事は個人の投資記録・考察であり、特定銘柄や金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いします。
※本記事にはアフィリエイト広告を含みます。
コメント