※本記事には広告・アフィリエイトリンクを含む場合があります。
筆者について
2020年から米国株投資を続けているポヨです。
メインはインデックス投資ですが、AI・半導体関連ではMicron Technology(MU)やMarvell Technology(MRVL)なども保有しながら、HBM、AIデータセンター、カスタムAIチップ、光通信などの動きを追っています。
──────────────
はじめに
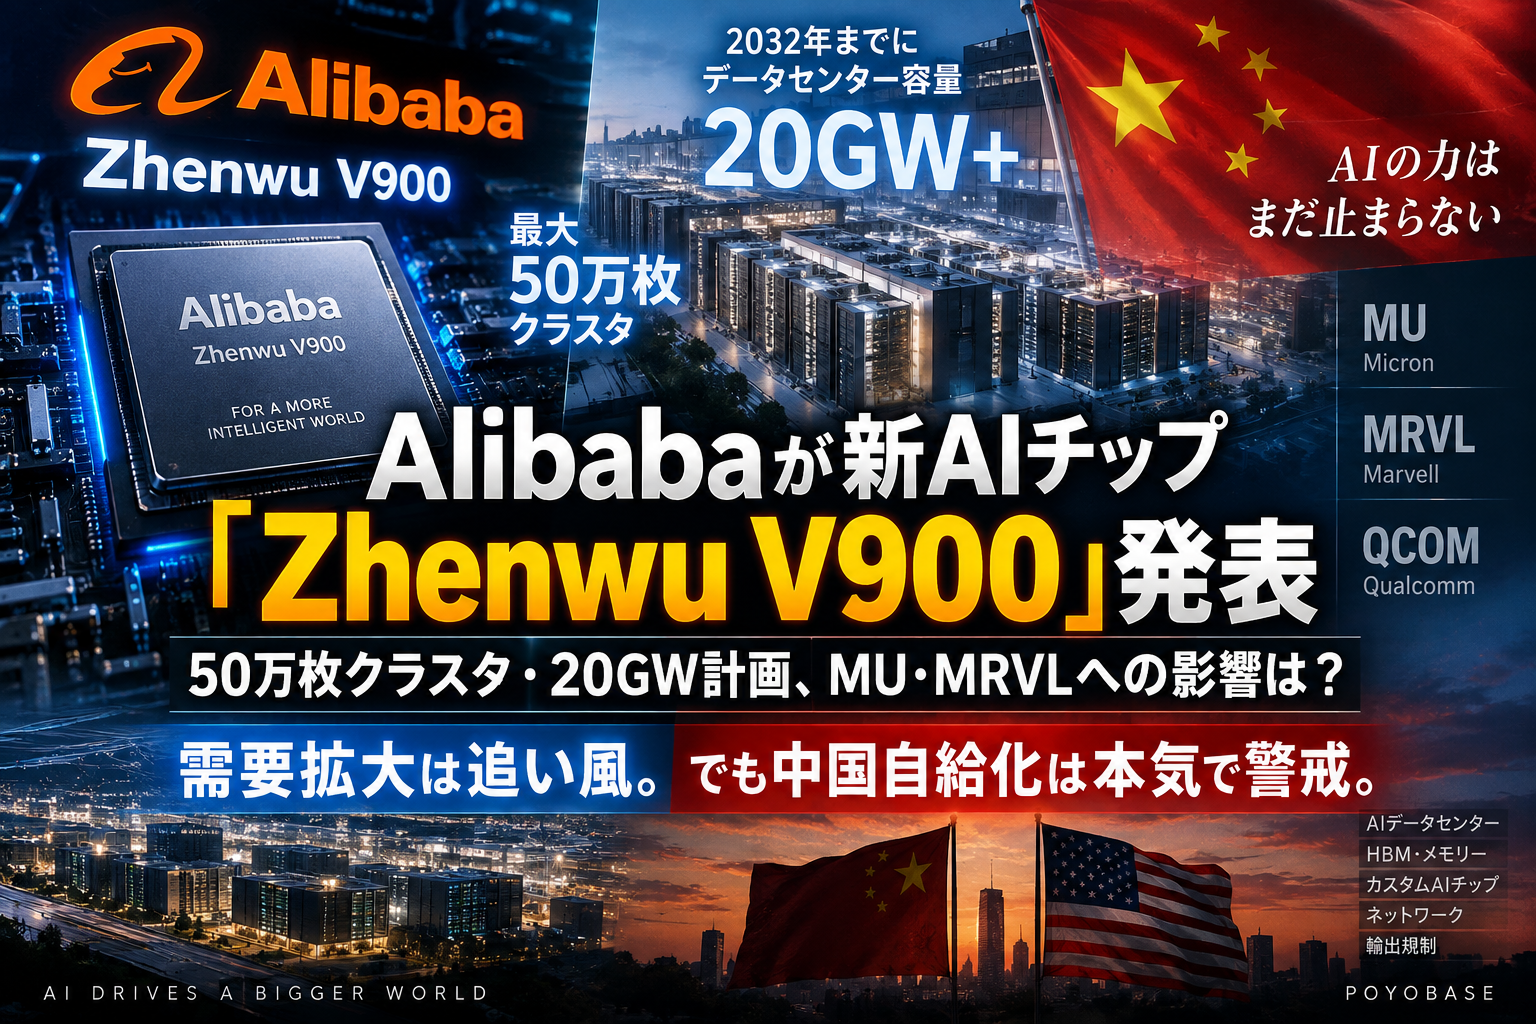
中国のAlibabaが、新しいAIチップを発表しました。
その名も、
「Zhenwu V900」
Alibabaによると、前世代のM890と比べて約3倍の性能を持ち、1つのクラスタで最大50万枚のAIチップを接続できるとしています。
さらにAlibaba Cloudは、2032年までに世界のデータセンター容量を20GW超へ拡大する目標も発表しました。
かなりデカい話です。
世界全体でAI計算能力への投資がまだ拡大していることを考えれば、MUやMRVLが関わるAIインフラ市場には追い風に見えます。
ただ、自分は今回のニュースを単純な強気材料だけとは見ていません。
ちょい怖いのが、
「中国のAI半導体自給化」
です。
AIチップだけでなく、メモリー、ネットワーク、AIサーバーまで中国企業が自前で作れるようになれば、MUやMRVLなど米国半導体企業が取れる市場が小さくなる可能性があります。
今回は、
・AlibabaのZhenwu V900とは何か
・50万枚クラスタと20GW計画の意味
・MUへの影響
・MRVLへの影響
・QCOMへの影響
・中国半導体の自給化をどう見るか
を整理します。
──────────────
Alibabaが「Zhenwu V900」を発表
2026年9月22日、中国・杭州で開催されたAlibaba CloudのApsara Conferenceで、新AIチップ「Zhenwu V900」が発表されました。
Alibabaによると、
・前世代M890の約3倍の性能
・1クラスタ最大50万枚に対応
・大規模AIモデルの学習・推論向け
・2027年第1四半期に量産・商用化予定
となっています。
500,000枚という数字はかなりインパクトがあります。
現在のAI競争では、
「1枚のAIチップをどこまで速くするか」
だけではなく、
「何十万枚ものAIチップをどうつないで巨大な1つのシステムとして動かすか」
が重要になっています。
AlibabaはAIチップだけを作ろうとしているわけではありません。
AIモデル
↓
AIチップ
↓
AIサーバー
↓
AIクラスタ
↓
データセンター
まで含めたフルスタック化を進めています。
──────────────
Alibaba Cloudは2032年までに20GW超へ
もう一つ重要なのがデータセンターです。
Alibabaは、2032年までにAlibaba Cloudの世界のデータセンター容量を20GW超へ拡大する目標を発表しました。
さらにAlibabaのEddie Wu CEOは、AI顧客からの需要について非常に強い状態が続いており、AIデータセンターの供給能力が需要に追いついていないという趣旨の説明もしています。
これ、つい先日書いたテキサスの記事ともつながります。
テキサスでは、AIデータセンター計画が増えすぎて電力・水・送電網が問題になり、新規許可が一時停止。
その一方で中国では、Alibabaが20GWを超えるAIデータセンター容量を目指しています。
地域は違いますが、
「AI需要がない」
というより、
「AI計算能力をどこまで増やせるか」
という競争が続いているように見えます。
自分はここについては、まだAI投資全体には強気です。
──────────────
MUへの影響|需要拡大は追い風、でも中国メモリーは警戒
Micron(MU)については、
短期〜中期:強気材料
長期:中国自給化リスクに警戒
という見方です。
50万枚規模のAIクラスタを動かすには、大量のメモリーが必要です。
AIモデルが大型化すれば、
HBM
DRAM
サーバーメモリー
の使用量も増えます。
世界全体でAIデータセンター投資が増えること自体は、Micronにとって追い風です。
ただし、
「Alibabaが20GW作る=その分すべてMUの売上になる」
わけではありません。
むしろ自分が気にしているのは、中国がメモリーまで自給し始めていることです。
中国DRAMメーカーのCXMTは2026年9月、新しい第5世代メモリープラットフォームの量産開始を発表しています。
今回発表された製品は主にLPDDR5Xで、すぐにMicronのHBM事業を脅かすという話ではありません。
ただ、
AIチップ
↓
DRAM
↓
HBM
↓
製造装置
↓
ネットワーク
まで国産化を進める方向そのものは見ておく必要があります。
MUのHBM需要についてはまだ強気。
でも中国市場を将来どこまで取れるのかは、以前より警戒して見ています。
──────────────
MRVLへの影響|50万枚クラスタは追い風。でも一番気になるのもここ
今回、自分が特に気になっているのがMarvell(MRVL)です。
50万枚ものAIチップを1つのクラスタとして動かすには、
AIチップそのもの以上に、
「チップ同士をどう高速で接続するか」
が重要になります。
必要になるのが、
Ethernet
SerDes
光DSP
シリコンフォトニクス
CPO
高速インターコネクト
などです。
これはまさにMarvellが力を入れている分野です。
AIクラスタが、
数千枚
↓
数万枚
↓
数十万枚
と巨大になるほど、ネットワークの重要性は上がります。
市場そのものが大きくなるという意味ではMRVLには強気材料です。
ただし注意したいのは、
AlibabaのZhenwu V900クラスタでMarvell製品が使われると確認されたわけではない
ということです。
むしろ中国が、
AIチップだけでなく
ネットワーク半導体
光通信
インターコネクト
まで国産化してくるなら、MRVLにとっては将来的な競争リスクになります。
自分はMRVLについてまだ保有したいと思っています。
ただ、今回のニュースを見て、
「AIクラスタが巨大になる=MRVLが全部取れる」
とは考えないようにしたいです。
──────────────
QCOMへの影響|カスタムAIチップ時代がさらに進む
Qualcomm(QCOM)への直接的な影響は、MUやMRVLより小さいと見ています。
ただ今回のAlibabaの動きは、
「AI=NVIDIAのGPUだけ」
ではなくなっていることを改めて示しています。
Google
Amazon
Microsoft
Meta
Alibaba
など、巨大クラウド企業が独自AIチップやカスタムAIシリコンを強化しています。
今後は、
汎用GPUだけでなく、
用途に合わせたAIアクセラレータ
推論専用チップ
カスタムシリコン
がさらに増える可能性があります。
QCOMがデータセンターAIやカスタムシリコンへ広げていくうえでは、市場の方向性としてはプラス。
一方でAlibabaのように自社設計まで進める企業が増えれば、競争相手も増えます。
現時点では、
「直接の強気材料」
というより、
「カスタムAIチップ市場が拡大している確認材料」
として見ています。
──────────────
需要拡大は追い風。でも中国自給化は本気で警戒
今回のニュースで、自分が一番重要だと思ったのはここです。
Alibabaは、
AIモデルを巨大化する。
独自AIチップを作る。
最大50万枚のクラスタを作る。
データセンター容量を20GW超まで増やす。
これだけを見ると、
「AI需要まだ全然終わってないやん」
と思います。
ここは強気です。
ただ一方で、
中国が米国製AI半導体を買い続ける未来
だけを前提にして投資するのは危ないと思っています。
米国の輸出規制が続くなか、中国企業はむしろ、
「自分たちで作るしかない」
という方向へ動いています。
Huaweiだけでなく、Alibabaも独自AIチップを強化。
CXMTもDRAM技術を進めています。
この流れがさらに進めば、
世界のAI半導体市場そのものは拡大しているのに、
米国企業が取れる中国市場の割合は減る
ということもあり得ます。
中国のAI国産化は、正直ちょい怖い。
世界全体でAI投資が増えるのはMUやMRVLには追い風やと思ってるけど、中国がAIチップだけじゃなく、メモリーやネットワークまで自前で作れるようになってくると話は別。
今すぐ強気を変えるほどではないけど、特にMRVLは中国勢がどこまでネットワーク側まで内製化してくるかは見ときたい。
──────────────
今後見るポイント
今回のAlibaba発表を受けて、自分はこのあたりを追っていきます。
・Zhenwu V900が2027年Q1に予定通り量産されるか
・最大50万枚クラスタが実際にどこまで構築されるか
・20GWのデータセンター計画がどのペースで進むか
・Alibabaが使うHBM・DRAMの供給元
・中国製HBMの性能と量産状況
・中国製ネットワーク半導体・光通信の進展
・米国の対中半導体輸出規制
特に見たいのが、
「中国のAI需要が増えるか」
だけではなく、
「その需要を誰の半導体が取るのか」
です。
ここは今後、MUやMRVLを見るうえでもかなり重要になってくると思っています。
──────────────
関連記事
AIデータセンターの次の壁は電力?テキサスが新規許可停止、MU・MRVLへの影響
AI計算能力が足りない?SpaceXが月11億ドル契約、MU・MRVLに追い風となる理由
OpenAIの独自AIチップ「Jalapeno」とMU・MRVLへの影響
Marvell決算とAI・Google向け需要について
──────────────
まとめ
Alibabaが新AIチップ「Zhenwu V900」を発表しました。
Alibabaによると、
・前世代M890の約3倍の性能
・最大50万枚のAIチップを1クラスタで接続
・2027年第1四半期に量産・商用化予定
となっています。
さらにAlibaba Cloudは2032年までに、世界のデータセンター容量を20GW超へ拡大する目標を掲げました。
自分は今回のニュースを、
「世界のAI需要はまだ強い」
という意味ではMUやMRVLに追い風だと見ています。
特に50万枚規模のAIクラスタが増えていくなら、HBMやサーバーDRAM、高速ネットワーク、光通信の重要性はさらに上がります。
ただし、
中国のAI半導体自給化は本気で警戒したいです。
AIチップだけでなく、メモリーやネットワークまで中国国内で作れるようになれば、
市場そのものは成長しているのに
MUやMRVLが取れる市場は減る
ということもあり得ます。
AI投資全体にはまだ強気。
でも、
「AI市場が伸びる=米国半導体企業が全部恩恵を受ける」
とは考えず、中国の国産化も合わせて追っていきます。
──────────────
米国株を取引するなら
MUやMRVLのような米国株に興味がある方は、証券口座も選択肢のひとつとして比較しておきたいところです。
DMM株では、日本株・米国株・NISAをスマホから取引できます。
気になる方は、取扱銘柄や手数料などを公式サイトで確認してみてください。

※本記事は個人の投資記録・考察であり、特定銘柄や金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いします。
※本記事にはアフィリエイト広告を含みます。
コメント