BroadcomのAI半導体売上、167億ドルまで拡大
Broadcomの最新決算、AI半導体の数字がかなりデカかった。
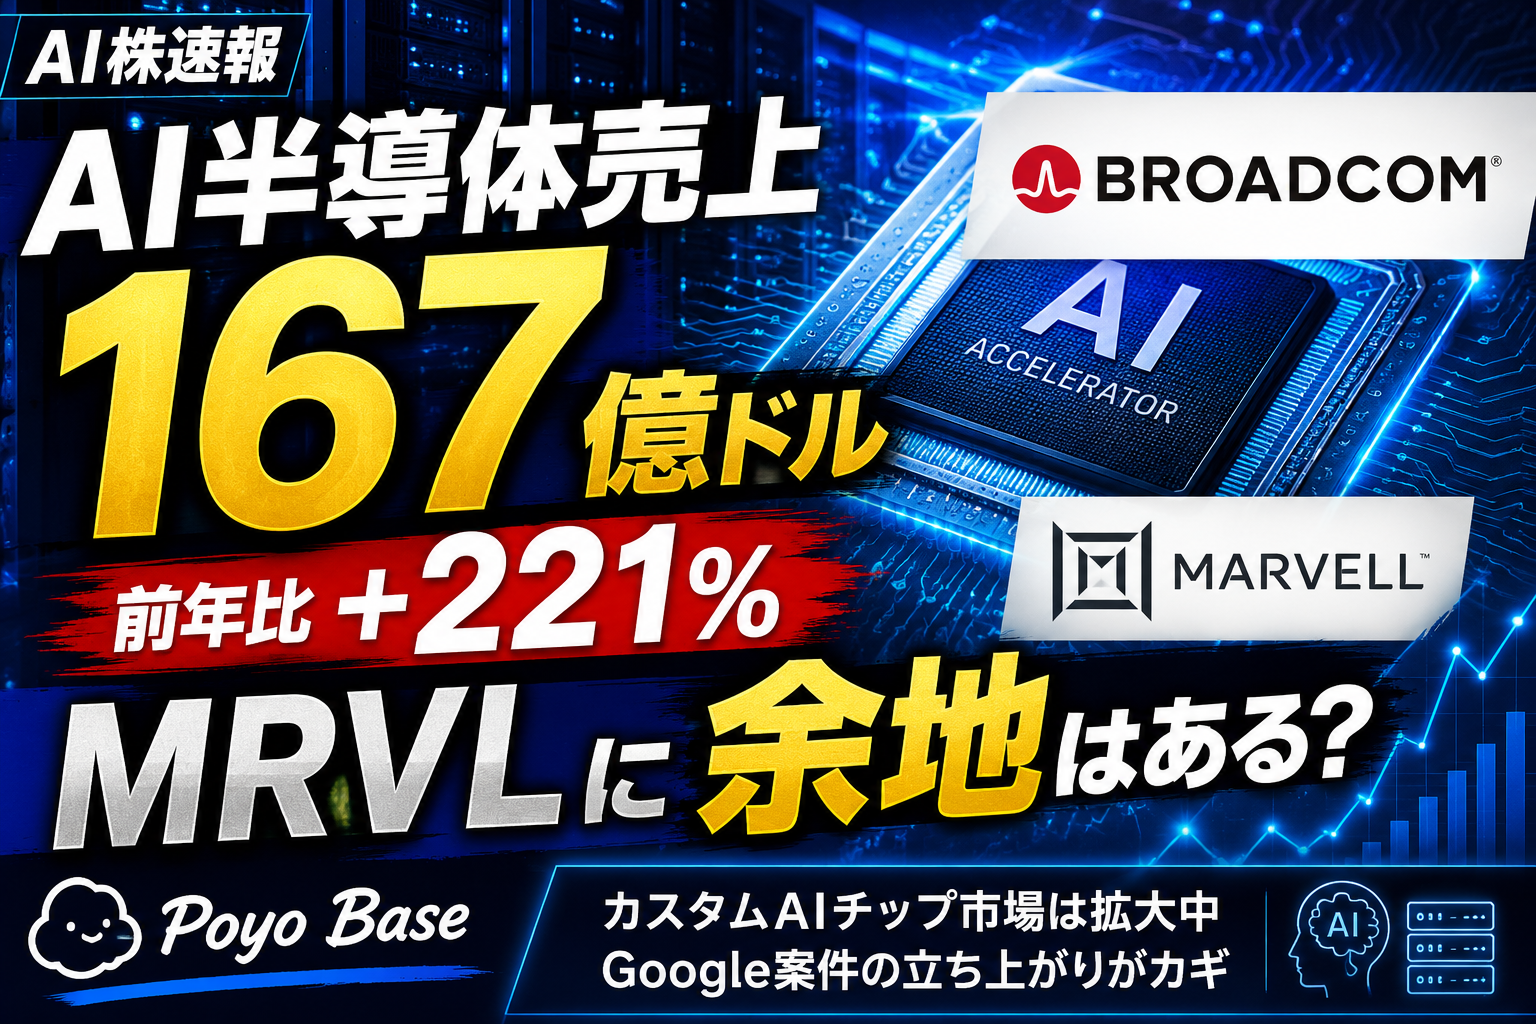
Q3のAI半導体売上は167億ドル。前年同期比で+221%、前四半期比でも+54%まで伸びてる。
さらにQ4は、AI半導体売上が217億ドルまで拡大する見通し。
Broadcom全体のQ3売上も295.91億ドルで、前年同期比+86%。カスタムAIアクセラレータとAIネットワークへの需要が、実際の売上としてかなり大きな数字になって出てきた。
ただ、全部が強かったわけではない。
Q4の全社売上見通しは約348億ドルで、市場予想の約350.3億ドルを少し下回った。決算後に株価が弱く反応したのも、このへんが意識された部分やと思う。
それでも自分が今回一番気になったのは、Broadcomの株価反応よりAI半導体市場そのものの規模やった。
AI半導体だけで167億ドル。次は217億ドル。
ここまで来ると「AI需要が強い」というより、カスタムAIチップとAIネットワークに実際に巨額の金が流れてる。
自分は今回の決算を見て、Broadcomが強すぎるからMRVLは厳しいというより、むしろこれだけ市場がデカいならMRVLにもまだ余地あるなって感じた。
Broadcom公式:

Broadcomが強い=MRVLが弱い、ではないと思った
Broadcomの数字だけ見たら、
「これMRVLかなり厳しいんちゃう?」
って考えるのも分かる。
実際、BroadcomはGoogleなどの大手顧客向けカスタムAIチップで先行してるし、AIデータセンター向けネットワークでもかなり強い。
でも今回、自分はそこまで悲観せんかった。
理由はシンプルで、取り合ってる市場そのものがデカくなりすぎてるから。
BroadcomはFY2027のAIチップ売上見通しを1150億ドルまで引き上げてる。さらにReutersによると、2028年には約2300億ドル規模まで倍増する見方も示してる。
この規模になってくると、「Broadcomが取ったらMarvellの分がなくなる」という単純な話では見にくい。
Google、Meta、OpenAIみたいな巨大テック企業が、それぞれ何兆円単位でAIインフラを増やしてる。
しかもGoogleはBroadcomだけじゃなく、Marvellとも大型のカスタムAIチップ契約を結んだ。
自分の見方は、
「競合との取り合いより、まずパイ自体がデカくなってる」
って感じ。
Broadcomが伸びてること自体はMRVLにとって競争圧力ではある。でも、同時にカスタムAI市場そのものが予想以上の速度で広がってる証拠でもある。
BroadcomとMRVL、今どこを見ればいい?
| 項目 | Broadcom(AVGO) | Marvell(MRVL) |
|---|---|---|
| カスタムAI | すでに巨大な売上規模。大手顧客との案件を多数抱える | Google大型案件など、これから本格的な売上寄与を狙う段階 |
| AIネットワーク | カスタムAIアクセラレータと並ぶ強み | 高速接続・光通信などAIデータセンター拡大の恩恵を狙える |
| 今の強み | すでにAI売上が大きく数字へ乗っている | 巨大市場の成長と大型案件の立ち上がり余地 |
| 自分が見るリスク | 高い市場期待を維持できるか | Google案件の売上寄与が予定より遅れること |
自分がMRVLで一番警戒してるのは、Google案件の遅れ
Broadcomが強いこと自体は、自分はそこまで怖いと思ってない。
今回の決算を見ても、むしろカスタムAI市場そのものがかなり大きくなってるって感じたし、その中でMRVLにも取り分を取れる余地はあると思ってる。
ただ、自分がMRVLで一番警戒してるんは、Google案件の売上寄与が予定より遅れること。
MarvellとGoogleのカスタムAIチップ契約は、条件次第ではFY2033までに最大1200億ドル規模の売上につながる可能性がある大型案件。
一方でMarvell側は、Google関連の売上がより大きく効いてくるのはFY2029からとしてる。
ここが自分にとってかなり大事。
市場自体はこれだけ伸びてる。
BroadcomもAI売上を爆発的に増やしてる。
それなのに、
「MRVLのGoogle案件だけなかなか数字に乗ってこない」
ってなったら、そこは普通に警戒する。
逆にGoogle案件が予定通り立ち上がって、カスタムAI売上が伸びてくるなら、今の巨大な市場拡大をMRVLもしっかり取り込める可能性はあると思ってる。
つまり自分が怖いのは、Broadcomの強さそのものよりMRVL側の実行が遅れること。
今後は、
- Google案件の売上寄与時期
- カスタムAI売上の成長
- データセンター事業の伸び
この3つを特に見ていく。
Reuters(Marvell・Google契約):

Reuters(Google案件の売上寄与時期):

MUにも間接的には強い材料やと思う
今回のBroadcom決算、MRVLだけじゃなくMUにも間接的には強い材料やと思ってる。
BroadcomのAI半導体売上が167億ドルまで伸びて、さらに217億ドルまで増える見通しってことは、それだけカスタムAIアクセラレータやAIデータセンターへの投資が続いてるってこと。
AIアクセラレータを増やせば、当然その周辺ではHBMやDRAMも必要になる。
しかも今は、Micron自身もメモリー需給がかなりタイトな状況が続いてるって話をしてる。
だから、
- AI向け半導体需要が強い
- データセンター投資も続く
- HBM・DRAM需要につながる
- メモリー供給はまだタイト
この組み合わせは、MUにはかなり追い風やと思ってる。
ただ、自分はMUについては見るところを変えてない。
最後に見るのはメモリー価格。
AI需要がどれだけ強くても、HBMやDRAM価格が本格的に下がり始めたら、需給が変わってきた可能性を警戒する。
逆にBroadcomみたいなAI半導体企業の売上がこれだけ伸び続けて、メモリー価格も維持されてる間は、MUへの見方を大きく変える理由は今のところない。
まとめ|Broadcomが強い。それでもMRVLにも余地はある
BroadcomのQ3 AI半導体売上は167億ドル。
前年同期比+221%、前四半期比+54%。
Q4は217億ドルまで伸びる見通し。
数字だけ見れば、Broadcomの強さは圧倒的やと思う。
でも自分は今回、
「Broadcomが強すぎるからMRVLは厳しい」
とは思わんかった。
むしろ、これだけ市場そのものがデカくなってるなら、MRVLにもまだ余地はあるなって感じた。
GoogleもMarvellと大型契約を結んでるし、巨大テック企業がAIインフラに使う金額自体が増えてる。
自分がMRVLで一番警戒するのは、競合が強いことじゃない。
Google案件が予定通り売上に乗ってくるか。
市場が伸びてるのに、MRVLだけ数字に乗ってこんかったら警戒する。
逆にそこが予定通り立ち上がるなら、巨大化するカスタムAI市場の一部をMRVLも取れる余地は十分あると思ってる。
そしてMUはメモリー価格。
MRVLはGoogle案件。MUはメモリー価格。
自分は今後もこの2つを軸に見ていく。
AI半導体は「誰が勝つか」だけじゃなく、数字を追いたい
AI半導体のニュースって、「NVIDIA一強」「Broadcomが強い」「Marvellが追う」みたいに企業同士の勝ち負ちだけで語られがち。
でも自分は、それだけで投資判断するより、実際の売上、受注、案件の立ち上がり、メモリー価格まで追いたい。
今回のBroadcom決算みたいに、市場そのものが想像以上に大きくなってるなら、競合が伸びてることが必ずしも保有銘柄の弱気材料になるとは限らん。
次に注目するのは、MRVLのGoogle案件がどのタイミングで本格的に数字へ乗ってくるか。
ここに変化が出たら、またPoyo Baseで追っていくで。

「AVGO強すぎるしMRVL厳しいな」
とはならんで。
ここまで市場そのものがデカくなってるなら、
MRVLにもまだ余地はあると思ってる。
自分が一番警戒してるのは競合より、
Google案件が予定通り数字に乗ってこんこと。
MRVLはGoogle案件。
MUはメモリー価格。
今はここを一番見てる。
コメント