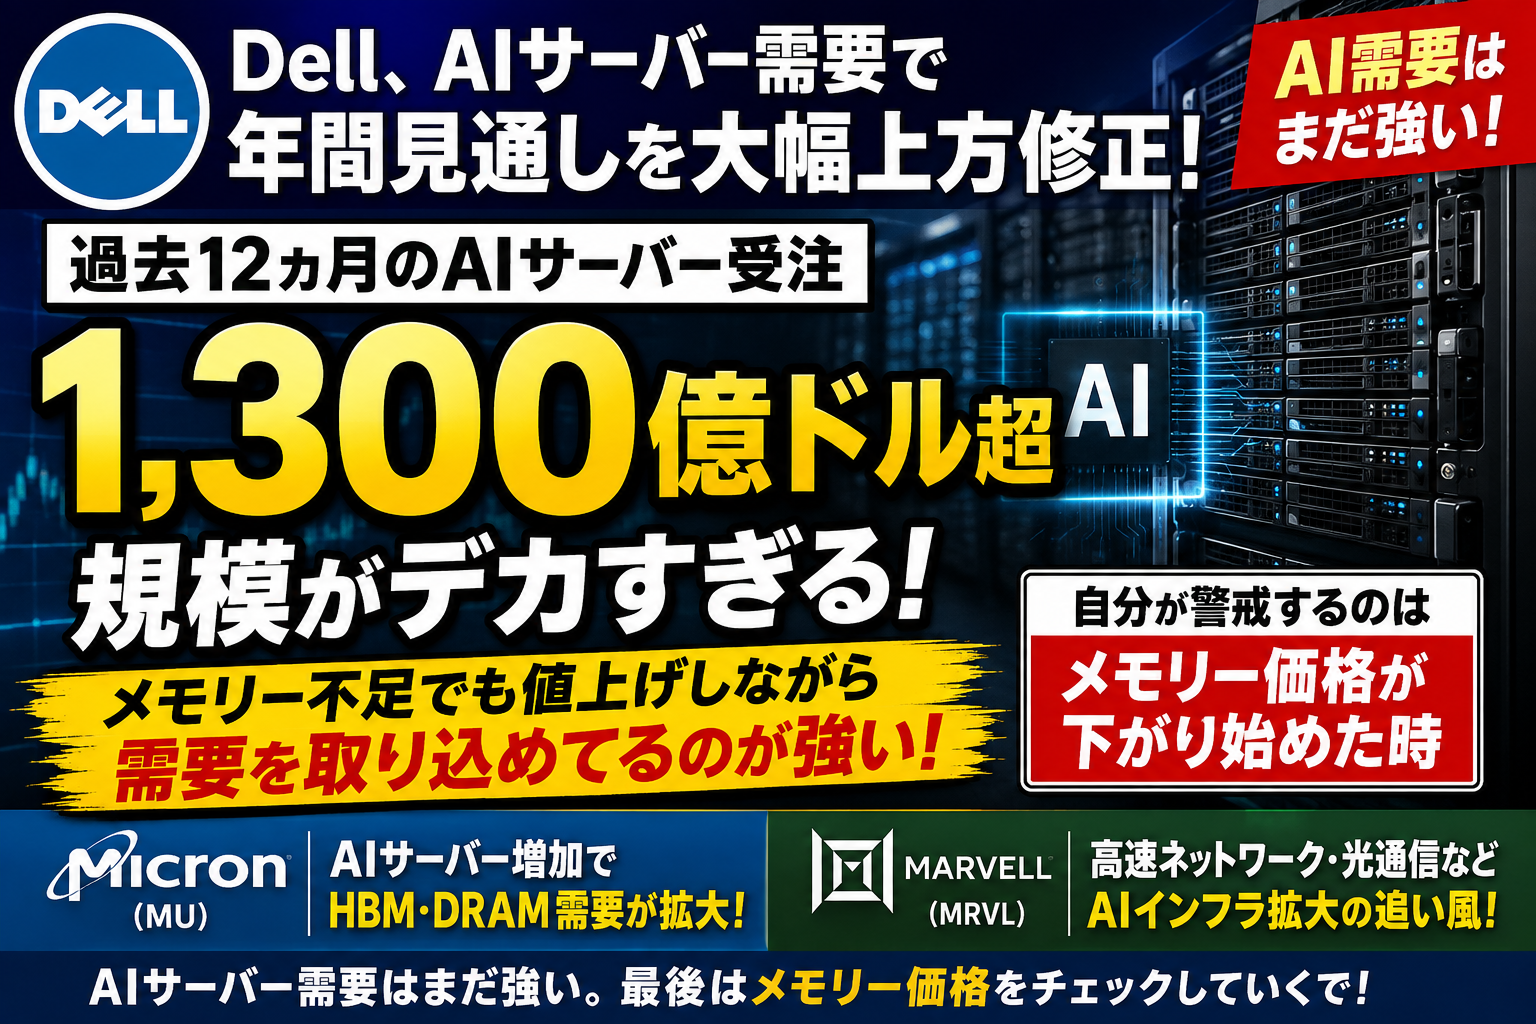
Dellが、AIサーバー需要の強さを受けて年間売上高見通しを大幅に引き上げた。
年間売上高見通しは、1,670億ドルから1,920億ドルへ。
さらに過去12カ月のAIサーバー受注は1,300億ドル超。
Q2だけでもAIサーバー受注は609億ドル、売上は164億ドル。
2027年度のAI最適化サーバー売上見通しも、600億ドルから740億ドルへ引き上げてる。
正直、数字の規模がデカすぎる。
「AI需要ってもうピークちゃうん?」って話は何回も出てるけど、Dellの数字を見る限り、少なくともAIサーバー需要が急に冷え込んでる感じはない。
しかも今回おもしろいんは、AIサーバーが売れてるだけちゃう。
メモリー不足でコストが上がる中でも、Dellは値上げしながら需要を取り込めてる。
ここはAI半導体を見るうえで、かなり強い材料やと思ってる。
【ここにDell決算・AIサーバー受注関連のニュース画像】
出典:Reuters「Dell again lifts annual forecasts as AI demand powers record results」
https://www.reuters.com/business/dell-again-lifts-forecasts-ai-demand-powers-record-results-2026-09-01/
1,300億ドル超の受注が意味すること
今回、自分が一番強いと思ったんは、単に「AIサーバーが売れてます」って話ちゃうねん。
過去12カ月でAIサーバー受注が1,300億ドル超。
ここまで来ると、一時的なAIブームだけでは説明しにくい規模やと思う。
もちろん、受注=そのまま全部すぐ売上になるわけではない。
でも、これだけ案件が積み上がってるなら、少なくとも企業側がAIインフラ投資をまだ止めてないってことやと思う。
Dell自身も、需要がネオクラウド、政府・国家案件、企業向けまで広がっていて、顧客数は6,500社を超えたと説明してる。
ニュースだけ見てると「AI需要、そろそろピークちゃう?」って感じる時もある。
でも実際の受注を見ると、まだかなり大きい金がAIサーバーに流れてる。
自分は今回のDellの数字を見て、AIインフラ需要はまだ強いって見方を維持した。
なんで今回のDell決算がMUに強気なん?
今回のDellの数字がMUにとって強いと思う理由は、AIサーバー需要だけちゃう。
メモリー不足が続いてる中でも、Dellが値上げしながら需要を取り込めてること。
ここが大きい。
AIサーバーって、GPUだけで動くわけちゃう。
HBMもDRAMも必要やし、サーバー台数が増えれば、その分メモリー需要も増える。
しかも今は、メモリーそのものが足りてない。
普通やったら、部材コストが上がったら需要が落ちてもおかしくない。
でもDellは、製品価格を上げながらでも需要を取り込めてる。
つまり今のところ、
「メモリー高いからAI投資やめとこ」
って流れにはなってない。
AI需要が強い。
メモリーも足りてない。
それでもサーバーが売れてる。
この3つが同時に続いてる間は、MUの需給環境はかなり強いと見てる。
MU・MRVLへの波及をざっくり整理
| 銘柄 | 今回の影響 | 理由 |
|---|---|---|
| Micron(MU) | かなり強気 | AIサーバー増加でHBM・DRAM需要が伸びやすい。メモリー不足でも値上げ後の需要が続いてるのが強い。 |
| Marvell(MRVL) | 強気 | AIサーバー増加で高速ネットワーク、光通信、接続系の需要も増える。 |
| Qualcomm(QCOM) | やや強気 | AIデータセンター市場拡大は追い風やけど、今回の直接恩恵はMU・MRVLより小さい。 |
MRVLにも追い風。ただしMUほど直接ではない
今回のDellの数字は、MRVLにも悪くない材料やと思ってる。
AIサーバーが増えれば、必要なんはGPUとかメモリーだけちゃう。
サーバー同士をつなぐ高速ネットワーク、データをやり取りするための光通信、カスタムAIチップ周辺の接続も必要になる。
MRVLはまさにこのへんを強みにしてる。
Dellの従来型サーバー・ネットワーク売上も大きく伸びていて、AIだけじゃなくデータセンター全体の近代化が進んでる。
だからMRVLにも追い風。
ただ、今回のニュースで一番恩恵が分かりやすいんはMUやと思う。
Dell自身がメモリー不足と値上げに触れてるから、今の需給の強さがそのまま見える。
自分が警戒するのは「メモリー価格」が下がり始めた時
今回のDellの数字を見て、自分はAIサーバー需要にはまだ強気で見てる。
規模がデカすぎるし、それだけ実際に需要があるってことやと思う。
ただ、ずっと強気で見続けるわけではない。
自分がMUへの警戒度を上げるとしたら、
メモリー価格が実際に下がり始めた時。
AIサーバー需要が強くても、HBMやDRAMの価格が崩れ始めたら、供給側が追いついてきた可能性もある。
逆に言えば、需要が強くて、メモリー価格も高いままなら、まだ需給は締まってるって見やすい。
だから自分は、AIサーバー受注だけじゃなく、最終的にはメモリー価格を見たい。
- AIサーバー需要が強い
- メモリー供給がまだ足りない
- HBM・DRAM価格が崩れてない
この3つが続いてる間は、MUに対しては強気で見ていくつもり。
まとめ|Dellの数字を見る限り、AIサーバー需要はまだ強い
今回のDellの上方修正を見る限り、
「AI需要もうピークちゃう?」
って簡単には言いにくい。
過去12カ月のAIサーバー受注は1,300億ドル超。
しかもメモリー不足でコストが上がる中でも、値上げしながら需要を取り込めてる。
ここはMUにとってかなり強い材料やと思う。
MRVLにも、AIサーバー増加によるネットワークや接続需要の拡大って意味で追い風。
ただ、自分が一番見るのはやっぱりメモリー価格。
HBMやDRAM価格が下がり始めたら警戒度を上げる。
逆に、需要が強くて、供給も足りなくて、価格も崩れてない。
この状態が続いてる間は、MUに対してはまだ強気で見ていくつもり。
今回のDellの数字は、その強気シナリオをかなり補強する材料やったと思う。
今後もAIサーバー需要だけじゃなく、HBM・DRAM価格、ハイパースケーラーの設備投資、MRVLのAIネットワーク需要まで追っていく。
AI半導体の需給が崩れ始めた時は、また速報でまとめるで。

AIサーバー受注1,300億ドル超って、
さすがに規模がデカすぎる。
これだけ需要が残ってて、
しかもメモリー不足でも値上げしながら売れてるなら、
MUにはかなり強い材料やと思う。
ただ、自分が警戒するんは最後はメモリー価格。
HBMとかDRAMの価格が下がり始めたら、
そこで一段警戒する。
それまではまだ強気で見てる。
コメント