米国の半導体政策に、新たなリスクが浮上しています。
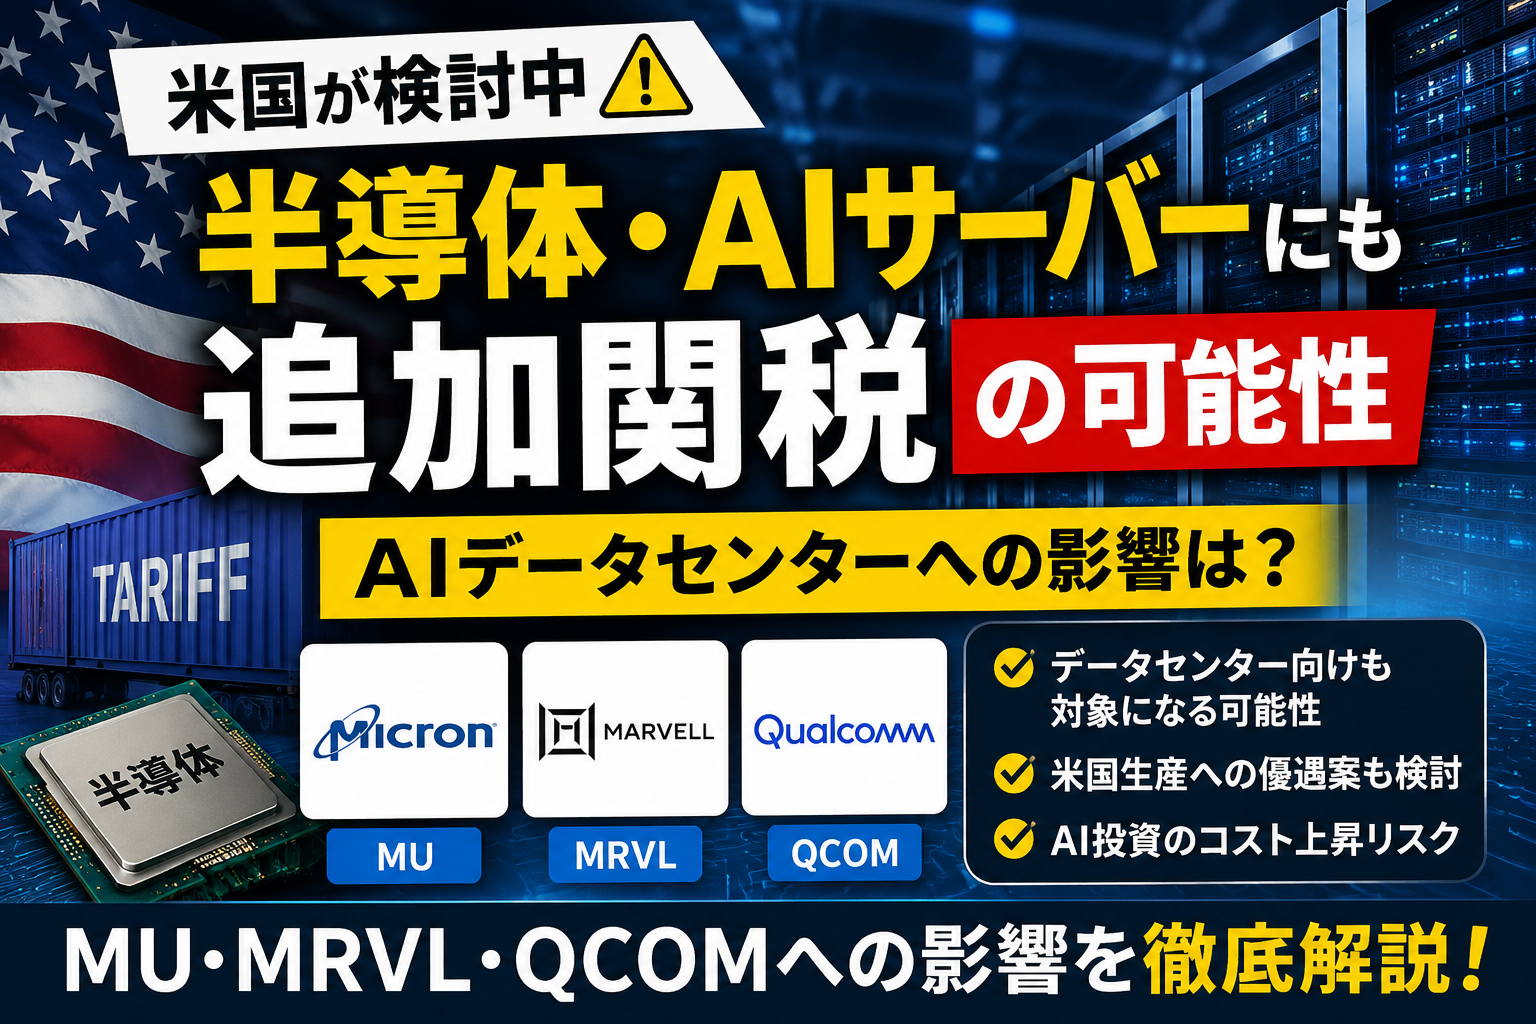
米政権が、半導体だけでなく半導体を搭載したデータセンター向けサーバーやPCなども含めた追加関税を検討していると報じられました。
特にAI関連株を保有している投資家として気になるのが、AIデータセンター向け機器まで関税の対象になる可能性です。
まだ最終決定ではありませんが、今回はMicron(MU)、Marvell Technology(MRVL)、Qualcomm(QCOM)への影響を中心に整理します。
米国の半導体追加関税で何が起きている?
今回報じられている案では、半導体そのものだけではなく、半導体を搭載した製品まで幅広く関税対象にする可能性があります。
- 半導体
- データセンター向けサーバー
- PC
- ゲーム機などの電子機器
さらに重要なのが、データセンター向け製品についても免除されない可能性があることです。
一方で、米国内での半導体生産や投資額などに応じて、一定の無税輸入枠を設ける案も検討されていると報じられています。
※現時点では検討段階であり、最終的な制度内容は変更される可能性があります。
AIデータセンターへの影響
今回もっとも注目したいのがAIデータセンターです。
AIインフラはGPUだけで構築できるわけではありません。
- GPU・AIアクセラレーター
- HBM・DRAM
- ネットワーク半導体
- 光通信
- サーバー
- 電力設備
- 冷却設備
こうした大量の設備が必要になります。
もしAIサーバーや関連機器への関税が引き上げられれば、AIデータセンターを建設するための総コストが上昇する可能性があります。
AI需要そのものが弱くなるわけではありませんが、設備投資コストが上昇すれば、一部企業が投資時期を後ろ倒しする可能性には注意が必要です。
Micron(MU)への影響
判定:🟡 短期注意 / 中長期ではプラスになる可能性
Micronにとって今回の政策は、単純な弱気材料とは言い切れません。
AIサーバーの価格上昇によってデータセンター投資が鈍化すれば、HBMや高性能DRAM需要には間接的な逆風となります。
一方、Micronは米国内で半導体製造への大規模投資を進めています。
今後の制度が米国内で生産・投資する半導体企業を優遇する設計になれば、Micronには競争上プラスとなる可能性があります。
そのためMUについては、関税率だけでなく「米国内生産企業への優遇措置」まで確認したいところです。
Marvell(MRVL)への影響
判定:🔴 短期やや弱気
Marvellについては今回のニュースを少し警戒しています。
Marvellの成長期待の中心には、AIデータセンター向けのカスタムシリコンや高速ネットワーク、光通信があります。
AIデータセンターへの設備投資が増え続けるほど、Marvellには追い風となります。
逆に関税によってAIサーバーや関連設備の導入コストが上昇すると、ハイパースケーラーなどの設備投資計画に影響する可能性があります。
AI需要自体が消える話ではありませんが、AIインフラ投資のスピードに影響する可能性は確認しておきたいです。
Qualcomm(QCOM)への影響
判定:🟡〜🔴 要注意
Qualcommも今回の政策を無視できません。
同社はスマートフォン向け半導体だけでなく、AIデータセンター市場への参入を進めています。
さらに半導体製造を外部ファウンドリーへ委託するファブレス企業でもあります。
そのため最終的な関税制度がどの国・製造拠点・製品を対象とするのかによって、影響が大きく変わる可能性があります。
AIデータセンター事業を新たな成長ドライバーにしようとしているタイミングだけに、今後の制度設計には注意が必要です。
それでもAI需要そのものは強い
ここは今回の記事で最も重要だと考えています。
今回のニュースは「AI需要が弱くなった」という話ではありません。
むしろAI半導体・AIデータセンターへの投資需要は引き続き非常に強い状況です。
問題になるのは需要ではなく、関税によってAIインフラを構築するコストが上昇する可能性です。
つまり現在のAI市場を見るうえでは、
AI需要の拡大 × 半導体供給 × メモリー × ネットワーク × 電力・冷却 × 政策
まで見ていく必要があると考えています。
今後確認したいポイント
- 追加関税が正式決定されるか
- 具体的な関税率
- AIデータセンター向け製品が対象になるか
- 米国内生産企業への優遇措置
- ハイパースケーラーの設備投資計画への影響
- MU・MRVL・QCOM各社の対応
まとめ
今回の半導体追加関税案は、AI関連株にとって新しい政策リスクです。
特にAIサーバーまで対象になれば、AIデータセンター建設コストが上昇し、設備投資ペースに影響する可能性があります。
一方で、米国内で半導体製造への投資を進めている企業には追い風となる可能性もあります。
現時点ではまだ検討段階なので、今回の報道だけで投資判断を大きく変える必要はないと考えています。
ただしAI市場を見るうえで、GPUやHBMだけでなく「政策がAIインフラ投資のボトルネックになる可能性」も追っていきたいところです。
※本記事は2026年8月27日時点の報道をもとにした速報です。投資判断はご自身の責任でお願いします。

AI需要が弱くなった話ではない。
むしろ需要は強いけど、今度は政策がボトルネックになる可能性が出てきた。
特にMRVL持ってる身としては、AIデータセンター投資のペースに影響するかは見ておきたい。

コメント